
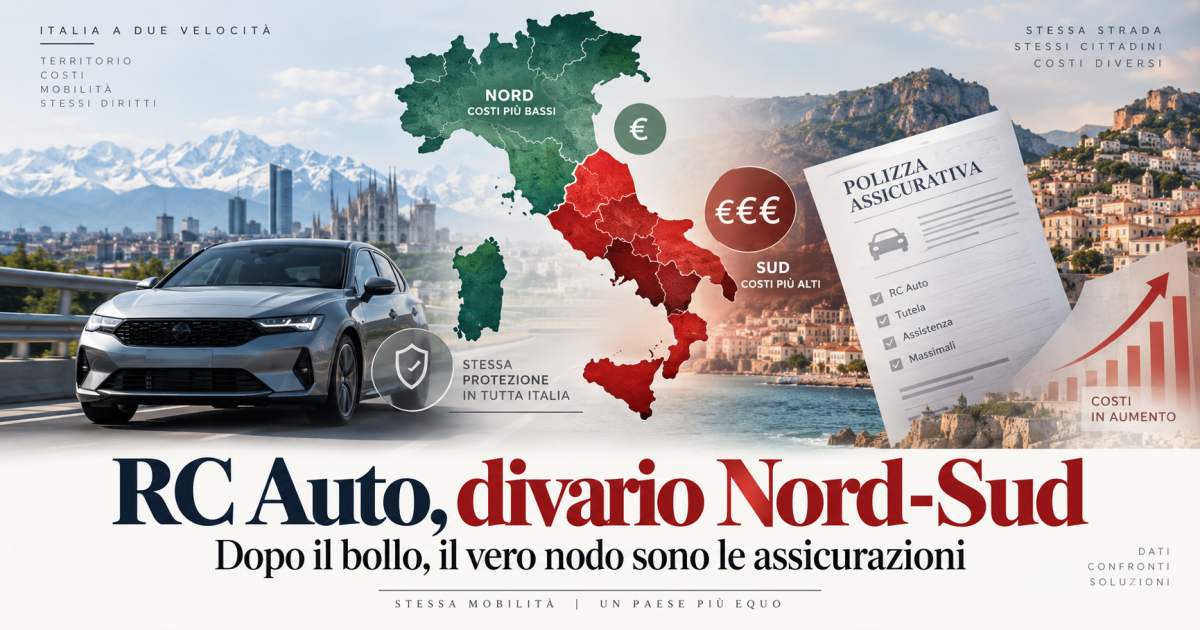
RC auto: tra rischio tecnico, trasparenza e rappresentanza politica
Con l’annuncio dell’esenzione dal bollo per il 2027 sul primo veicolo fino a 80 kW e senza limiti ISEE, il Governo mette in primo piano un tema che resta spesso oscurato: perché le tariffe RC auto sono diverse da regione a regione, e quanto quelle differenze dipendono realmente dal rischio piuttosto che dalla politica dei prezzi adottata dalle compagnie. Secondo quanto riportato da www.cronachedellacampania.it, l’analisi di fondo non riguarda solo una corteccia economica, ma intreccia scelte di governance e percezioni territoriali.
Nel 2025 l’IVASS ha pubblicato una fotografia dettagliata delle differenze tra province: gli indicatori tecnici riescono a spiegare circa il 55% delle variazioni di premi RC auto tra aree diverse. Tra i fattori, la frequenza dei sinistri si conferma come il driver principale: quando la frequenza aumenta dell’1%, il premio medio tende ad aumentare di circa lo 0,42%. Il costo medio dei sinistri incide di circa lo 0,32% per ogni punto percentuale di aumento. Il peso attribuito alle frodi è relativamente contenuto: un incremento dell’1% dell’indicatore di sinistri sottoposti a approfondimento per sospetta frode è associato a un incremento marginale dello 0,05% del premio medio. Dati che, pur confermando l’esistenza di ingiustificate semplificazioni, non consentono di spiegare da soli la totalità delle differenze provinciali. È dunque lecito chiedersi quanto della tariffa sia davvero spiegata dal rischio e quanto, invece, rientri in dinamiche di mercato e strategia commerciale.
La distanza tra Nord e Sud resta evidente anche se non si riduce a una singola spiegazione: a Napoli, come in altre province del Mezzogiorno, le polizze risultano mediamente più care rispetto ad alcune zone del Nord. L’analisi IVASS indica che i principali indicatori tecnici incidono sulla premiazione, ma non eliminano completamente il ventaglio di elementi che definiscono il costo finale. In altre parole, la questione non è solo “rischio vs frodi”: è anche capire quanto la struttura del mercato e le politiche commerciali delle compagnie contribuiscano a forma di prezzo locale.
Una cornice utile a interpretare i numeri arriva dall’incrocio tra incidenti stradali e costi dei sinistri. Nel 2025 si sono registrati 177.207 incidenti stradali con lesioni alle persone, con 237.822 feriti e 2.868 morti. Gli incidenti mostrano un aumento del 2,2% rispetto al 2024, ma le vittime sono diminuite del 5,3%. Questi dati, però, non corrispondono automaticamente ai sinistri gestiti dalle assicurazioni, che includono anche danni materiali, contenziosi e attività antifrode. I numeri indicano dunque una realtà articolata: la componente di rischio e contenzioso non si può ridurre a una cifra unica legata alla sola incidenza di incidenti.
E se la qualità della rappresentanza politica facesse davvero la differenza? La riflessione è ormai politica oltre che economica: il Mezzogiorno elegge una parte significativa dei parlamentari e contribuisce a formare governi, ma resta la domanda di fondo su quanto questa rappresentanza si traduca in priorità concrete, capaci di incidere sui costi strutturali come quelli delle assicurazioni. In questo quadro, la revisione del sistema tariffario RC auto potrebbe diventare un banco di prova per la trasparenza: è possibile conoscere, provincia per provincia, quanta parte della differenza tariffaria sia spiegata dal rischio reale e quanto derivi da scelte commerciali o da contesti infrastrutturali?
La scena resta complessa, ma una cosa è chiara: se si avvia un percorso di maggiore trasparenza sui criteri di valutazione e si promuove una concorrenza più chiara, i cittadini meritano di capire esattamente perché una stessa auto, guidata da una persona con buon storico, possa avere premi differenti a seconda della provincia di residenza. E se la politica vuole davvero essere utile, la discussione non si limiti al bollo ma tocchi con trasparenza anche la RC auto, verificando quali elementi davvero pesano sui premi e quali restano ancora ignoti.
In questo contesto, resta aperta una domanda fondamentale: i voti e la rappresentanza del Mezzogiorno bastano a trasformare le differenze tariffarie in decisioni pubbliche efficaci? Il tema delle assicurazioni potrebbe essere un ‘termometro’ utile per misurare quanto una regione, pur avendo numeri di voto significativi, possa trasformare l’impegno in politiche tangibili che incidano sui costi concreti della vita quotidiana.